Domain telefondraht.de kaufen?
Wir ziehen mit dem Projekt
telefondraht.de um.
Sind Sie am Kauf der Domain
telefondraht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain telefondraht.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
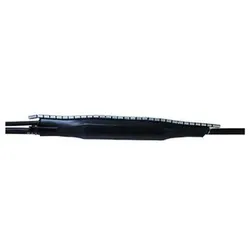
Warmschrumpf-Verbindungsmuffe 10p 8-43mm2 Telefonleitung halogenfreiInstallationshinweis gemäß § 13 NAV Bitte beachten Sie, dass Geräte mit einem Anschlusswert von 230V je nach Leistungswert mit einem Schutzkontaktstecker oder einem Festanschluss (ohne Stecker) ausgeliefert werden. Sollte das Gerät über einen Festanschluss verfügen, so ist ein Fachbetrieb mit der Installation zu beauftragen. Alle Geräte mit einem Anschlusswert ab 400V sind über einen geeigneten Starkstromanschluss zu betreiben und dürfen ausschließlich von einem Elektrofachmann angeschlossen werden. Bei Geräten deren Nennleistung mehr als 12KW beträgt, wird eine Zustimmung Ihres Netzbetreibers erforderlich. Hierzu wenden Sie sich bitte vor der Installation an den Netzbetreiber oder an ein in das Installateurverzeichnis des Netzbetreibers eingetragenes Installationsunternehmen. Ein solches Installationsunternehmen ist Ihnen dabei behilflich die erforderliche Zustimmung des jeweiligen Netzbetreibers einzuholen. Warmschrumpf-Verbindungsmuffe Typ zur Verbindung und Herstellung von Kabelabzweigen von Fernmeldekabeln mit Aderisolierungen aus PVC und PE mit Schichtaußenmantel (z. B. A-2YF(L)2Y, A-02YSF(L)2Y, A-PWE2Y, A-PM, A-PM2Y, A-PMbc). Geeignet für Aderverbinder. Anwendungsgebiete: Innenraum (auch mit hoher Feuchtigkeitseinwirkung), Freiluft, Erdreich, Wasser, Installationskanäle, Leerrohre. Eigenschaften: Kompakte Abmessungen, geeignet für geschnittene und ungeschnittene Kabel, demontierbar (für Reparaturzwecke, Umschaltungen), beständig gegen chemische Einflüsse, beständig gegen Erdalkalien, stabilisiert gegen UV-Strahlen, frei von lackbenetzungsstörenden Substanzen, halogenfrei, wasserdicht und feuchtigkeitsgeschützt. Lieferumfang: Schrumpfmanschette, flexible Verschlussschiene, Schutzeinlage, Trockenmittel, Schirmverbindungsleitung mit Anschlussklemmen, Flammschutzfolie, PVC-Isolierband, Reinigungstuch, Schmirgelleinen, Montageanleitung.52,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
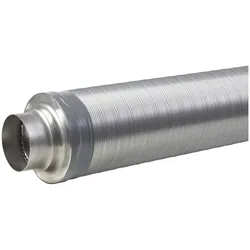
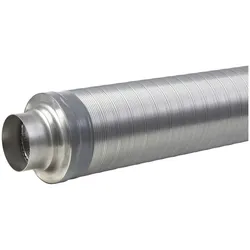
Stiebel Eltron Telefonie-Schalldämpfer 159343Material Innenrohr=AluminiumMaterial Außenrohr=AluminiumNenndurchmesser Kanal=125 mmInnendurchmesser=125 mmAußendurchmesser=190 mmFlexibel=jaAnschluss 1=EinschubendeAnschluss 2=EinschubendeMit vormontierter Dichtung=neinIsolierstärke=25 mmWerkstoff des Isoliermaterials=SteinwolleMit gewebtem Abschirmtuch=neinDampfbremsende Schicht=neinMit Kern/Kegel=neinMax. Mediumtemperatur (Dauerbetrieb)=200 °CArbeitslänge=1000 mm111,84 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Ähnliche Suchbegriffe für Abschreibungen
-
Warmschrumpf-Verbindungsmuffe 10p 8-43mm2 Telefonleitung halogenfreiInstallationshinweis gemäß § 13 NAV Bitte beachten Sie, dass Geräte mit einem Anschlusswert von 230V je nach Leistungswert mit einem Schutzkontaktstecker oder einem Festanschluss (ohne Stecker) ausgeliefert werden. Sollte das Gerät über einen Festanschluss verfügen, so ist ein Fachbetrieb mit der Installation zu beauftragen. Alle Geräte mit einem Anschlusswert ab 400V sind über einen geeigneten Starkstromanschluss zu betreiben und dürfen ausschließlich von einem Elektrofachmann angeschlossen werden. Bei Geräten deren Nennleistung mehr als 12KW beträgt, wird eine Zustimmung Ihres Netzbetreibers erforderlich. Hierzu wenden Sie sich bitte vor der Installation an den Netzbetreiber oder an ein in das Installateurverzeichnis des Netzbetreibers eingetragenes Installationsunternehmen. Ein solches Installationsunternehmen ist Ihnen dabei behilflich die erforderliche Zustimmung des jeweiligen Netzbetreibers einzuholen. Warmschrumpf-Verbindungsmuffe Typ zur Verbindung und Herstellung von Kabelabzweigen von Fernmeldekabeln mit Aderisolierungen aus PVC und PE mit Schichtaußenmantel (z. B. A-2YF(L)2Y, A-02YSF(L)2Y, A-PWE2Y, A-PM, A-PM2Y, A-PMbc). Geeignet für Aderverbinder. Anwendungsgebiete: Innenraum (auch mit hoher Feuchtigkeitseinwirkung), Freiluft, Erdreich, Wasser, Installationskanäle, Leerrohre. Eigenschaften: Kompakte Abmessungen, geeignet für geschnittene und ungeschnittene Kabel, demontierbar (für Reparaturzwecke, Umschaltungen), beständig gegen chemische Einflüsse, beständig gegen Erdalkalien, stabilisiert gegen UV-Strahlen, frei von lackbenetzungsstörenden Substanzen, halogenfrei, wasserdicht und feuchtigkeitsgeschützt. Lieferumfang: Schrumpfmanschette, flexible Verschlussschiene, Schutzeinlage, Trockenmittel, Schirmverbindungsleitung mit Anschlussklemmen, Flammschutzfolie, PVC-Isolierband, Reinigungstuch, Schmirgelleinen, Montageanleitung.52,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Stiebel Eltron Telefonie-Schalldämpfer 159343Material Innenrohr=AluminiumMaterial Außenrohr=AluminiumNenndurchmesser Kanal=125 mmInnendurchmesser=125 mmAußendurchmesser=190 mmFlexibel=jaAnschluss 1=EinschubendeAnschluss 2=EinschubendeMit vormontierter Dichtung=neinIsolierstärke=25 mmWerkstoff des Isoliermaterials=SteinwolleMit gewebtem Abschirmtuch=neinDampfbremsende Schicht=neinMit Kern/Kegel=neinMax. Mediumtemperatur (Dauerbetrieb)=200 °CArbeitslänge=1000 mm111,84 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Stiebel Eltron Telefonie-Schalldämpfer DN 167148Material Innenrohr=AluminiumMaterial Außenrohr=AluminiumNenndurchmesser Kanal=100 mmInnendurchmesser=100 mmAußendurchmesser=160 mmFlexibel=jaAnschluss 1=EinschubendeAnschluss 2=EinschubendeMit vormontierter Dichtung=neinIsolierstärke=25 mmWerkstoff des Isoliermaterials=SteinwolleMit gewebtem Abschirmtuch=neinDampfbremsende Schicht=neinMit Kern/Kegel=neinMax. Mediumtemperatur (Dauerbetrieb)=200 °CArbeitslänge=1000 mm109,94 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
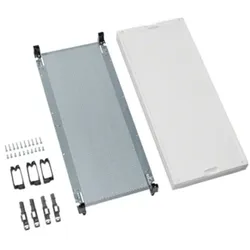
Hager Baustein UD41M1 600x250mm TelekommunikationBaustein, universN, 600x250mm, mit gelochter Montageplatte, für VDI. univers N Baustein für Multimediaanwendung zum Aufbau einer Niederspannungsverteilung als Schaltgerätekombination bis 1600A, mit Montageplatte-Lochung 3,2mm im Durchschnitt. Bemessungsspannung 3AC 690 V /50Hz. Serienmäßig plombierbare Berührungsschutzabdeckungen, verstärkt mittels Gasinnendruckverfahren mit je vier Schnellverschlussbolzen. VDE Zeichengenehmigung nach DIN EN 61 439 -1 u. - 2 u. -3 (VDE 0660 Teil 600 -1 u. -2 u. -3), Maßnorm: DIN 43 870.126,37 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.